A mudan�a nas regras do ITCMD leva fam�lias a anteciparem a doa��o de bens aos herdeiros, mas especialistas alertam para riscos de perdas financeiras e conflitos familiares se a decis�o for feita sem planejamento especializado.
ITCMD (IA)
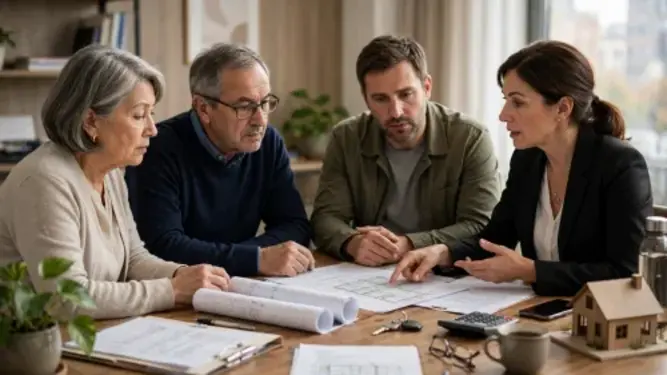
A Reforma Tribut�ria reacendeu o debate sobre o planejamento sucess�rio no Brasil. Com as mudan�as previstas para o ITCMD (Imposto sobre Transmiss�o Causa Mortis e Doa��o), muitas fam�lias passaram a antecipar a doa��o de im�veis e outros bens aos herdeiros.
O objetivo principal � evitar uma poss�vel eleva��o da carga tribut�ria no futuro. No entanto, a advogada Dra. Alexssandra Franco de Campo Bosques alerta que essa decis�o deve ser tomada com cautela, considerando os aspectos jur�dicos, tribut�rios e familiares envolvidos.
Pontos-chave sobre a antecipa��o de doa��es
- Diversos estados ainda n�o atualizaram suas leis ao padr�o nacional de progressividade, criando uma janela de oportunidade para redu��o de impostos.
- Riscos financeiros e familiares, como d�vidas e div�rcios dos filhos, podem afetar a seguran�a de quem faz a doa��o.
- Existem requisitos legais para preservar a renda de quem doa e garantir a heran�a de filhos dependentes.
- O ideal � combinar doa��es parciais com cl�usulas de prote��o jur�dica complexas.
- Consultar profissionais especializados � essencial para evitar nulidade dos documentos e disputas judiciais futuras.
Economia real ou armadilha fiscal
A antecipa��o da doa��o de im�veis pode, sim, proporcionar economia tribut�ria. Isso acontece porque diversos Estados ainda n�o adequaram integralmente suas legisla��es �s altera��es introduzidas pela Reforma Tribut�ria. A lei tornou obrigat�ria a progressividade das al�quotas do ITCMD, o que significa que o imposto tende a aumentar conforme o valor do bem.
Assim, realizar a doa��o antes de uma eventual majora��o das al�quotas ou altera��o dos crit�rios de avalia��o dos im�veis pode reduzir significativamente o imposto devido. A l�gica � simples: quanto antes se transfere a propriedade, menor pode ser a taxa aplicada na transmiss�o formal.
Riscos para quem quer economizar impostos
Entretanto, essa decis�o n�o deve ser tomada exclusivamente sob a perspectiva fiscal. � indispens�vel examinar as particularidades patrimoniais, financeiras e familiares de cada caso. A situa��o matrimonial e o grau de exposi��o a riscos dos donat�rios, que s�o aqueles que v�o receber a doa��o, devem ser analisados a fundo.
Dependendo do regime de bens, da exist�ncia de d�vidas ou da atividade profissional de quem receber� o patrim�nio, os im�veis doados poder�o ficar sujeitos a comunh�o com o c�njuge, constri��es judiciais ou disputas sucess�rias. Ou seja, o bem pode ser usado para pagar d�vidas de terceiros ou dividido em casos de div�rcio.
Prote��o do patrim�nio familiar
Por isso, a antecipa��o da doa��o somente � recomend�vel ap�s um planejamento sucess�rio individualizado. Esse processo poder� prever mecanismos de prote��o, como reserva de usufruto, cl�usulas de incomunicabilidade, impenhorabilidade, inalienabilidade e revers�o.
Aqui, � importante entender que a reserva de usufruto permite que o doador continue morando e recebendo alugu�is do im�vel, mesmo tendo transferido a propriedade. As cl�usulas de incomunicabilidade garantem que o bem n�o se misture ao patrim�nio do c�njuge do herdeiro. A impenhorabilidade impede que crendo resguardem o bem por d�vidas, e a inalienabilidade pro�be a venda do bem.
Estrat�gias corretas e erros comuns
Os principais riscos decorrem de uma decis�o precipitada, orientada exclusivamente pela expectativa de aumento do ITCMD, sem a pr�via an�lise das consequ�ncias patrimoniais, familiares e sucess�rias. Os bens doados podem ser alcan�ados por d�vidas do donat�rio, disputas decorrentes de div�rcio ou dissolu��o de uni�o est�vel.
Tamb�m existem riscos relevantes para o pr�prio doador. A doa��o transfere a propriedade ao donat�rio e, se realizada sem mecanismos de prote��o, pode comprometer a autonomia patrimonial e a seguran�a financeira daquele que construiu o patrim�nio ao longo da vida.
Preven��o de conflitos e n�os nulidadade
Al�m disso, a doa��o n�o pode abranger todos os bens sem que seja preservada renda ou patrim�nio suficiente para a subsist�ncia do doador. Nem pode ultrapassar a parcela dispon�vel quando houver herdeiros necess�rios, sob pena de nulidade ou posterior redu��o do excesso pelos tribunais.
Portanto, mais importante do que antecipar a transmiss�o patrimonial � estrutur�-la corretamente. A poss�vel economia tribut�ria deve ser considerada, mas n�o pode se sobrepor � prote��o do doador, � preserva��o do patrim�nio e � preven��o de futuros conflitos familiares.
O que � um planejamento ideal
A estrat�gia mais adequada � aquela constru�da de forma personalizada, ap�s a an�lise da composi��o do patrim�nio, da situa��o financeira do doador, do perfil dos herdeiros, dos regimes matrimoniais e da legisla��o do ITCMD aplic�vel em cada Estado.
A partir desse diagn�stico, podem ser combinados instrumentos como doa��o gradual, reserva de usufruto, testamento, constitui��o de holding familiar e as cl�usulas de prote��o j� citadas. Tudo isso sempre com aten��o aos respectivos requisitos e limita��es legais.
Erros que devem ser evitados
Entre os principais erros a serem evitados est�o: a realiza��o de doa��es motivadas exclusivamente pela expectativa de aumento do imposto; a transfer�ncia integral do patrim�nio sem garantia de subsist�ncia do doador; o desrespeito � leg�tima dos herdeiros necess�rios (que t�m direito a 50% do patrim�nio pela lei); a escolha autom�tica de uma holding sem demonstra��o de sua efetiva utilidade; e a ado��o de cl�usulas protetivas gen�ricas, sem adequa��o ao caso concreto.
Tamb�m � essencial avaliar os custos de ITCMD, imposto de renda, registros e manuten��o de estruturas societ�rias. Por isso, um planejamento sucess�rio eficiente deve conciliar economia tribut�ria, seguran�a financeira do doador, prote��o do patrim�nio e preven��o de conflitos familiares, mediante acompanhamento jur�dico e cont�bil especializado.
Fonte: bra1.com.br